Comprar
¿Conviene comprar casa cuando las tasas de interés están altas? Cásese con la casa, no con la tasa
Comprar una casa cuando las tasas de interés están altas da miedo, sobre todo cuando todo lo demás también se siente caro.
Mientras escribo esto, la tasa fija promedio a 30 años es del 7.24%, según Freddie Mac. Es un gran salto comparado con las tasas del 3% que mucha gente todavía recuerda. Pero la tasa es solo una parte de lo que usted paga por una casa. La otra parte es el precio, y esa es la parte que mucha gente olvida mientras espera a que bajen las tasas.
Qué están haciendo los precios en este momento
Si ha estado esperando a que bajen los precios, esta es la realidad: en las casas de reventa, que son las que compra la mayoría de la gente, los precios no han bajado de verdad. Lo que pasó es que dejaron de subir tan rápido.
A nivel nacional, el precio mediano de las casas existentes que se vendieron en septiembre de 2026 fue de $417,500, según la National Association of Realtors (la asociación nacional de agentes de bienes raíces). Eso es un 1.3% más que un año antes. En junio de 2026, el precio mediano llegó a un récord de $440,600. Los precios siguen subiendo, pero mucho más despacio que antes.
Fíjese cuánto se frenó ese aumento cuando subieron las tasas:
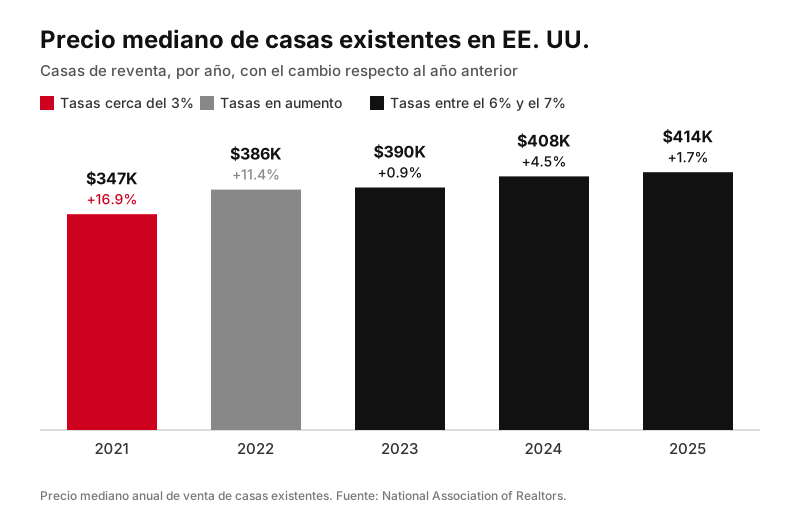
En 2021, con tasas cerca del 3%, el precio mediano de reventa subió casi un 17% en un solo año. En 2025, con tasas entre el 6% y el 7%, subió menos del 2%. Las tasas más altas y todo lo que está pasando en el mundo han calmado el mercado. Para los compradores que han estado esperando, eso significa menos competencia, más casas para escoger y más margen para negociar que hace unos años. A nivel nacional, en septiembre había unos 4.8 meses de inventario, comparado con 4.5 meses un año antes.
Aquí en el condado de Monterey, nuestro mercado no siempre sigue las tendencias nacionales, pero el patrón es parecido. El precio mediano de venta aquí ha subido casi un 8% desde 2022, de $835,000 a $900,000, pero casi no se ha movido desde 2024.
El condado de Santa Cruz es un poco más complicado. Su precio mediano de venta ha bajado un poco más del 4% desde 2022, pero ha subido un poco más del 9% desde 2021. Ha sido un mercado con altibajos. El precio mediano saltó de $1.05 millones en 2021 a $1.2 millones en 2022, bajó a $1.13 millones en 2023, volvió a subir a $1.19 millones en 2024 y desde entonces ha ido bajando un poco.
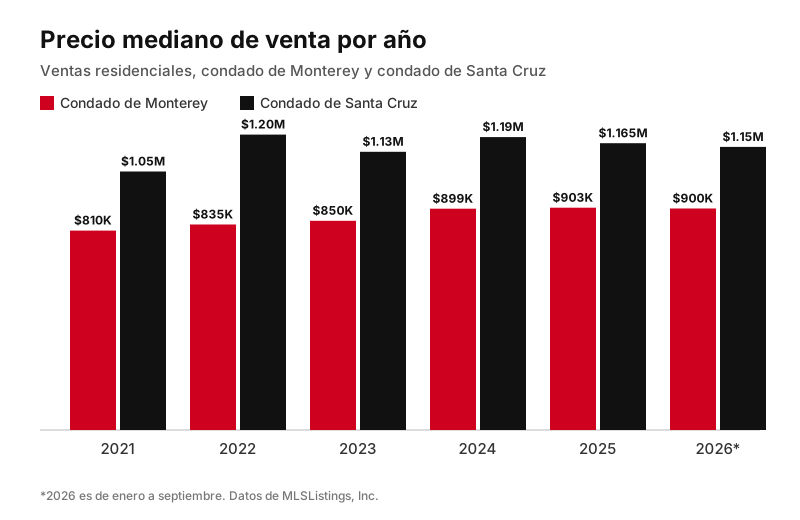
Ventas residenciales, de enero de 2021 a septiembre de 2026. Datos de MLSListings, Inc. El precio mediano cambia con el tiempo, y el tipo de casas que se venden en un año puede moverlo.
En los dos condados, los precios se han mantenido casi parejos en los últimos dos años. Ya no suben a toda velocidad como cuando las tasas estaban al 3%, y los compradores tienen más margen para negociar que en ese entonces.
Cómo han afectado las tasas a los precios de reventa
Para ver cómo se han movido juntas las tasas y los precios de reventa con el tiempo, comparé la tasa hipotecaria a 30 años de Freddie Mac con el índice nacional de precios de vivienda S&P CoreLogic Case-Shiller, desde 1988. Case-Shiller es la forma estándar de medir los precios de las casas de reventa. Sigue a las mismas casas cada vez que se venden, así que no lo afectan las casas nuevas ni el tipo de casas que se venden en un mes en particular.
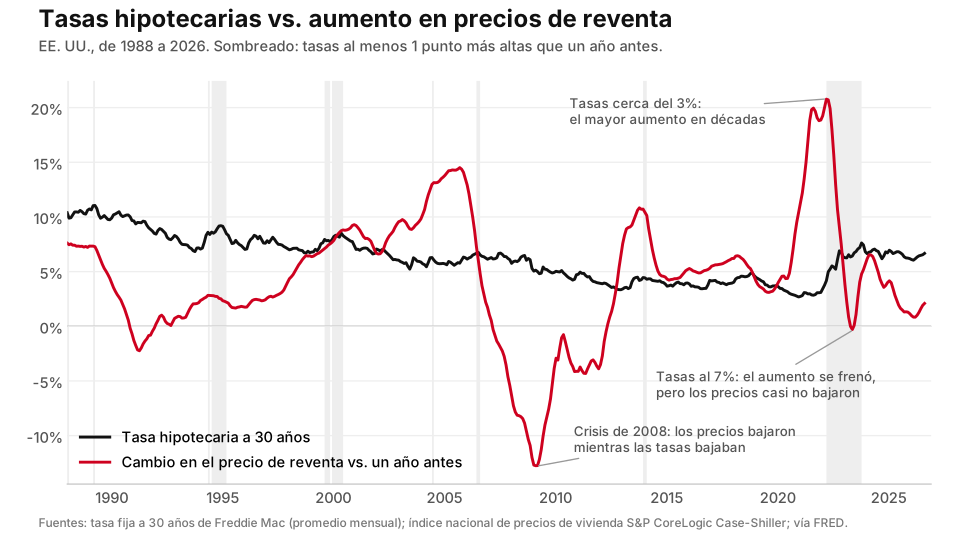
Esto es lo que muestran los números:
- Las tasas bajas trajeron el mayor aumento en décadas. Con tasas cerca del 3% al 4%, los precios de reventa estaban casi un 21% más altos que un año antes a principios de 2022.
- Cuando las tasas llegaron al 7%, el aumento se frenó, pero los precios casi no bajaron. El aumento pasó de un 18% anual a mediados de 2022 a casi cero para la primavera de 2023. En su punto más bajo, los precios estaban solo un 0.3% por debajo de un año antes. Luego volvieron a subir, y en 2026 marcaron nuevos récords.
- Comprar en el "peor" momento aun así salió bien. Alguien que compró en el punto más alto de junio de 2022, justo cuando las tasas estaban subiendo, ha visto el índice nacional subir un 9% desde entonces. Alguien que compró a principios de 2023, con tasas de más del 6%, lo ha visto subir un 15%.
- La caída más grande no tuvo nada que ver con tasas altas. De 2006 a 2012, los precios de reventa bajaron un 27%, durante la crisis de crédito. Las tasas estuvieron bajando todo ese tiempo, de un 6.8% a un 3.9%.
- Las tasas y los precios no se mueven al mismo ritmo. En todo el periodo, casi no hay una relación directa entre qué tan altas están las tasas y qué tan rápido suben los precios. Las tasas afectan cuántas personas pueden comprar, pero los precios también dependen del empleo, del inventario, de las reglas para prestar y de cuántas personas quieren vivir en un lugar.
Así que la versión honesta es esta: las tasas altas han frenado el aumento de los precios de reventa, a veces casi por completo, pero normalmente no han hecho que los precios bajen. Esperar a que bajen las tasas normalmente no le ha conseguido a la gente un mejor precio. Estos son números nacionales, y el condado de Monterey no siempre sigue las tendencias nacionales, pero los datos locales de arriba muestran el mismo patrón: precios que subieron rápido cuando las tasas estaban bajas, y precios parejos desde entonces.
¿Se va a desplomar el mercado?
Me lo preguntan mucho. Algunas personas esperan una caída como la de 2008. Los datos que estoy viendo se parecen mucho más a un ajuste que a un desplome.
Las cosas que causaron la crisis de 2008 no están presentes ahora:
- Prestar es más estricto. Los préstamos riesgosos que hundieron el mercado, como los préstamos sin comprobante de ingresos y las tasas ajustables que se dispararon de repente, ya casi no existen. Los bancos tienen requisitos mucho más estrictos ahora.
- Muchos dueños de casa deben poco, o nada. Según la Oficina del Censo, casi el 40% de los dueños de casa en EE. UU. no tenía hipoteca en 2024.
- Muchos dueños de casa tienen tasas bajas. Cerca de la mitad de todas las hipotecas en EE. UU. todavía tenían una tasa de menos del 4% a finales de 2025, según datos de la FHFA. Las personas que compraron antes de 2020 también tienen mucho capital en su casa (equity). La mayoría no tiene prisa por vender, y muy pocos están obligados a hacerlo.
- Aquí no hay muchas casas a la venta. El condado de Monterey tiene muy pocas casas a la venta para la cantidad de personas que viven aquí, y siguen llegando compradores, muchos del Área de la Bahía.
Normalmente, un desplome necesita demasiadas casas a la venta, dueños que deben más de lo que vale su casa y pagos de préstamos que suben de golpe, todo al mismo tiempo. En este momento, los números no apuntan a eso.
Dicho esto, esta es mi lectura de los datos, no una predicción. Nadie sabe con seguridad qué va a hacer el mercado. Así que volvamos al punto principal: por qué ahora puede ser un buen momento para empezar a buscar.
Por qué comprar con tasas altas puede jugar a su favor
Cuando las tasas están altas y el dinero está caro, menos personas tienen ganas de comprar. Todos quieren comprar cuando las tasas están baratas.
A veces la gente me dice que ojalá las tasas volvieran al 3%. Yo les hago la pregunta obvia: "¿Por qué no compró cuando las tasas estaban al 3%?" La respuesta casi siempre es la misma. "Los precios estaban subiendo demasiado." O: "Siempre había alguien que ofrecía más que nosotros, y nos desanimamos."
Es la misma historia cada vez. Cuando las tasas están bajas, todos quieren comprar casa, así que la competencia sube, y los precios suben con ella. El propósito de una tasa más baja es tener un pago mensual más bajo. Pero si los precios siguen subiendo, pueden borrar lo que se ahorra con la tasa más baja.
Y aquí, esperar normalmente le cuesta algo de cualquier manera. Cuando el mercado está caliente, los precios suben mucho. Cuando está frío, se quedan parejos o suben un poco. El tiempo es su enemigo hasta que usted es dueño. Después se vuelve su amigo.
Dos compradores, con dos años de diferencia
Así es como yo lo veo. Cuando usted compra en un mercado con tasas altas, la mayor desventaja es la tasa más alta. Pero fíjese en las ventajas:
- Un mercado más tranquilo. Con menos competencia, es menos probable que pague de más o que termine compitiendo contra otras ofertas, y tiene más margen para negociar.
- Va pagando su préstamo. Cada mes le debe un poco menos al banco, y su capital en la casa crece.
- Usted se queda con la plusvalía. En ese mismo tiempo, los precios normalmente siguen subiendo, y ese aumento es suyo.
- Puede refinanciar después. Si las tasas bajan, puede refinanciar a un pago más bajo, mientras todos los demás apenas están entrando al mercado y pagando más.
Comprar cuando las tasas están bajas es lo contrario. La ventaja es la tasa más baja. Las desventajas son más competencia, más ofertas compitiendo, menos margen para negociar y precios más altos. Y si ya tiene una tasa baja, no hay mucho espacio para que baje más.
Este es un ejemplo sencillo con números redondos. Es una ilustración, no un pronóstico.
El comprador 1 compra ahora. La casa cuesta $850,000. Da un 20% de enganche y consigue una tasa del 7%. Su pago mensual de capital e intereses es de unos $4,524.
El comprador 2 espera dos años a que las tasas bajen al 6%. Para entonces, con más compradores de vuelta en el mercado, una casa parecida cuesta un 10% más, unos $935,000. (Como comparación, los precios de reventa a nivel nacional subieron alrededor de un 30% en los dos años de 2020 a 2022, cuando las tasas estaban bajas.) También da un 20% de enganche, así que necesita unos $17,000 más para el enganche. Su pago mensual de capital e intereses es de unos $4,485.
Después de tanto esperar, el pago del comprador 2 es casi exactamente igual al del comprador 1. Pero en esos dos años, el comprador 1 le pagó unos $14,000 a su préstamo, y su casa subió de valor junto con todas las demás. El comprador 2 empieza desde cero, con un préstamo más grande.
Y si las tasas sí bajan al 6%, el comprador 1 puede refinanciar. Sobre su nuevo saldo, más bajo, un préstamo a 30 años al 6% sería de unos $3,991 al mes, sin contar el costo de refinanciar.
Los pagos son solo de capital e intereses, en un préstamo fijo a 30 años. No incluyen impuestos a la propiedad, seguro ni otros costos, y los números reales dependen de la casa, el préstamo y el mercado.
Usted siempre puede cambiar su tasa. Nunca puede cambiar el precio que pagó por la casa. Como dijo Warren Buffett, hay que tener miedo "cuando los demás son codiciosos" y ser codicioso "cuando los demás tienen miedo".
No cuente con el refinanciamiento
Quiero ser honesto con esta parte. Refinanciar es una posibilidad, no una promesa.
Las tasas no siempre bajan cuando queremos. Alguien que compró a finales de 2022 con una tasa de alrededor del 6.7% todavía no ha tenido una buena oportunidad para refinanciar. Las tasas se acercaron al 6% a principios de este año, y mientras escribo esto, ya están otra vez por encima del 7%.
La historia es más alentadora, pero con un detalle. Desde finales de los años ochenta, las personas que compraron cuando las tasas estaban altas comparadas con los cinco años anteriores casi siempre vieron las tasas bajar al menos un punto completo dentro de los siguientes cinco años. Pero ese periodo incluye 40 años en los que las tasas fueron bajando en general, de alrededor del 18% en 1981 a menos del 3% en 2021. Eso puede no repetirse.
Refinanciar también cuesta dinero, muchas veces unos cuantos miles de dólares o más, así que una baja pequeña en las tasas puede no valer la pena.
Así que lo más importante es esto: compre una casa con un pago que pueda cubrir hoy, con la tasa de hoy. Si las tasas bajan, es un extra. Si no bajan, de todos modos está en una casa que puede pagar.
Formas de hacer más llevadera una tasa alta
- Pida créditos del vendedor. En un mercado más tranquilo, los vendedores están más dispuestos a pagar parte de sus costos de cierre o a ayudarle a bajar su tasa (buydown). Cuánto puede pagar un vendedor depende de su programa de préstamo. Vea el capítulo 8 de la Guía del comprador (en inglés por ahora) para más información sobre las ofertas.
- Pregunte por los incentivos de los constructores. Los constructores de casas nuevas a veces ofrecen bajar la tasa o ayudar con los costos de cierre. Pregunte qué hay disponible y compárelo con lo que conseguiría en una casa de reventa.
- Compare prestamistas. Las tasas y los cargos pueden variar de un prestamista a otro. Un buen prestamista también le puede explicar opciones como una reducción temporal de la tasa. Vea el capítulo 4 de la Guía del comprador (en inglés por ahora) para más información sobre el financiamiento.
- Consiga su preaprobación primero. Saber sus números reales le quita mucho del miedo.
Cuándo puede tener sentido esperar
Comprar no es la mejor decisión para todos en este momento. Esperar puede tener más sentido si:
- Es posible que se vuelva a mudar en los próximos años. Comprar y vender cuestan dinero, y toma tiempo recuperarlo.
- El pago apretaría demasiado su presupuesto, aun antes de los impuestos, el seguro y las reparaciones.
- Su ingreso o su trabajo no son estables.
- No le quedarían ahorros para emergencias después del enganche y los costos de cierre.
Cásese con la casa, no con la tasa
Si ha estado pensando en comprar casa y quiere adelantarse, este puede ser su momento. Sí, va a vivir con una tasa más alta por un tiempo. Pero a la larga, puede ser mejor que competir con todos los demás cuando bajen las tasas y todos regresen al mercado al mismo tiempo.
Como dicen en inglés, "marry the home, date the rate": cásese con la casa, y la tasa la puede cambiar después.
Si quiere revisar sus números, o que lo ponga en contacto con un prestamista que le muestre cómo se vería su pago, comuníquese conmigo. Con gusto le ayudo, aunque apenas esté empezando a pensarlo.
Datos adicionales: casas nuevas
Todo lo anterior se trata de casas de reventa. Esta sección es para quien quiera ver más a fondo las casas recién construidas, que se comportan un poco diferente.
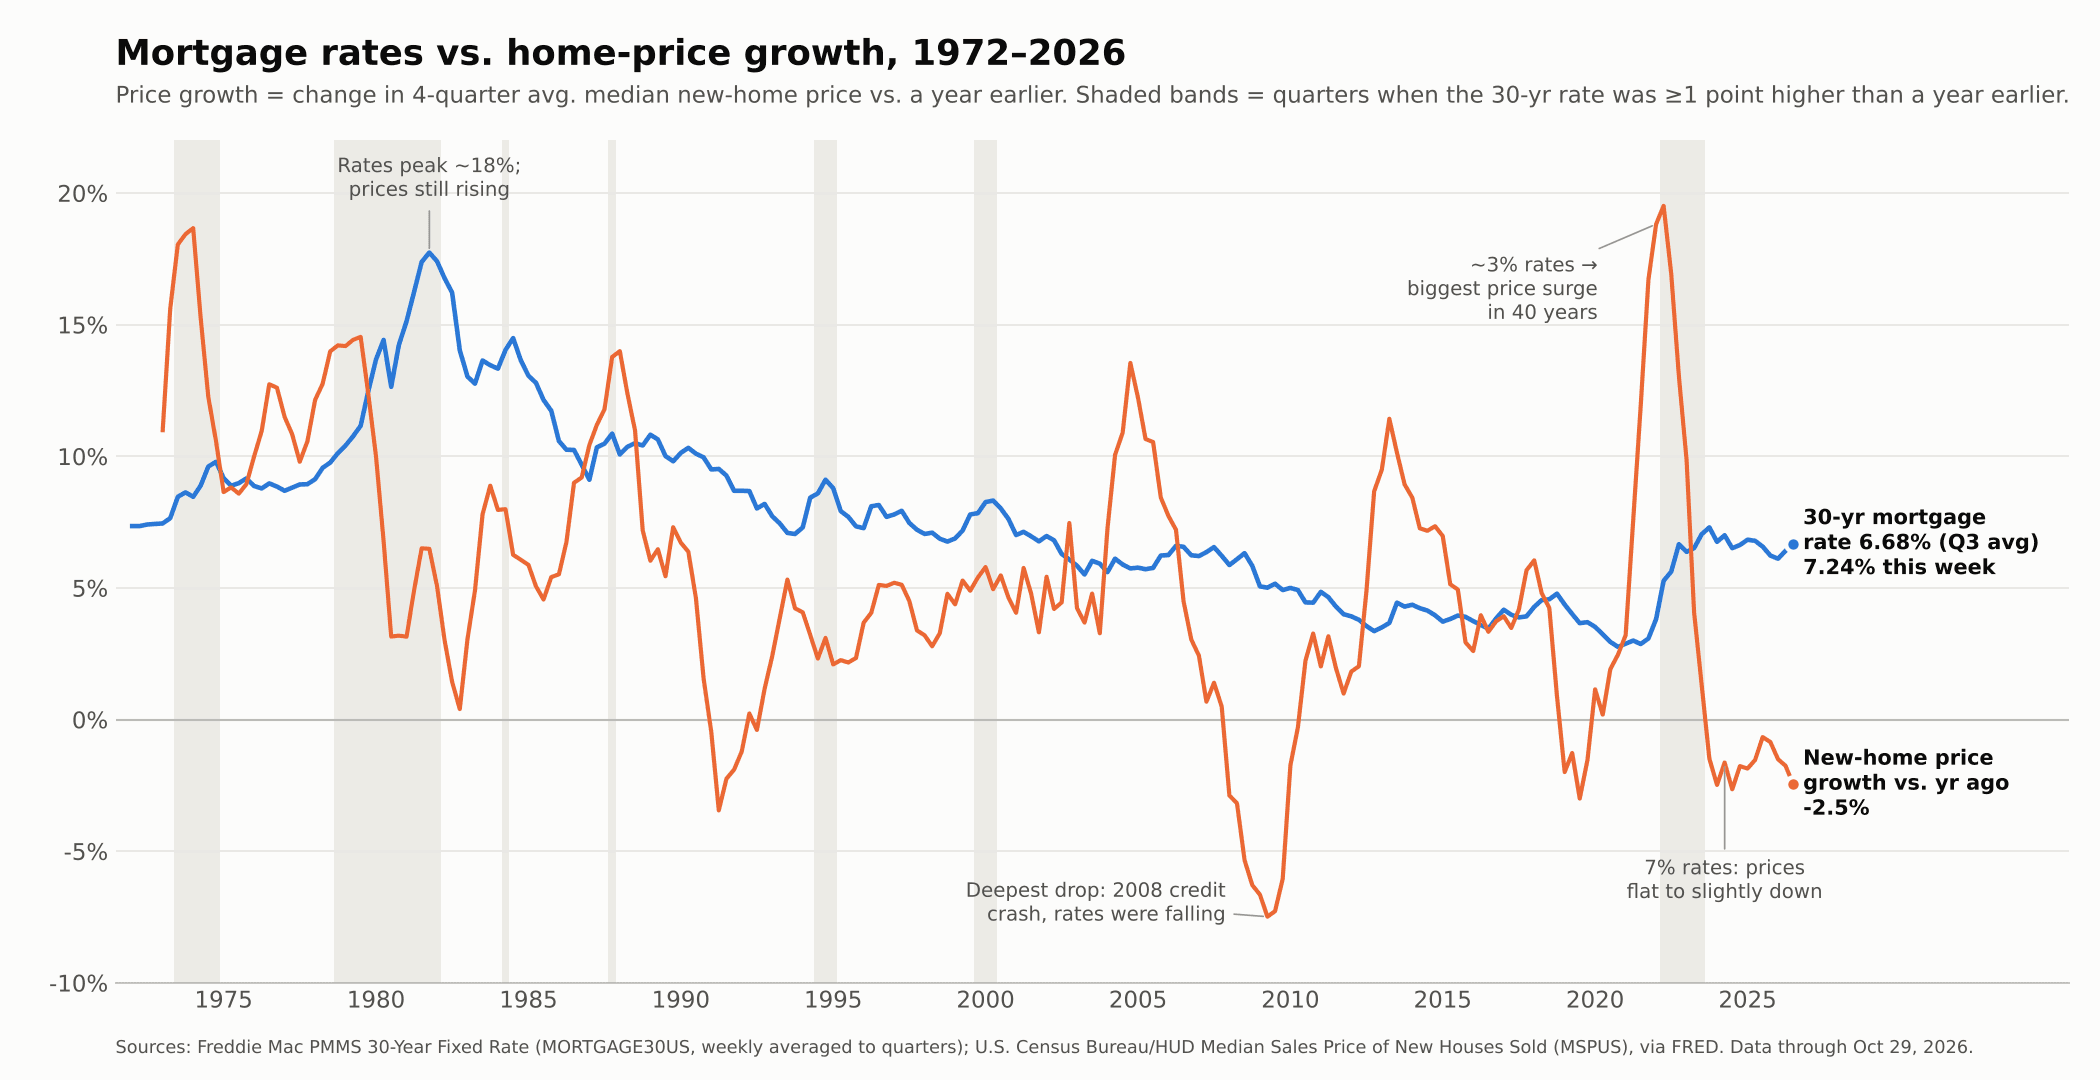
Los precios de las casas nuevas sí han bajado. El precio mediano de las casas nuevas vendidas en EE. UU. llegó a su punto más alto, $442,600, a finales de 2022. En el tercer trimestre de 2026 fue de $393,300, alrededor de un 11% menos. Parte de eso se debe a que los constructores están ofreciendo más incentivos y construyendo casas más pequeñas, lo que baja el precio mediano. Por eso vale la pena preguntar por los incentivos de los constructores que mencioné arriba.

El mismo patrón en las casas nuevas. Los datos de casas nuevas van todavía más atrás, hasta principios de los años setenta. Compararlos con las tasas hipotecarias muestra la misma historia que las casas de reventa: en 1981 las tasas estaban cerca del 18% y los precios de las casas nuevas aun así subieron, y la caída más grande llegó en 2008 y 2009, mientras las tasas bajaban.
Última revisión: 29 de octubre de 2026. Tasa hipotecaria de la encuesta Primary Mortgage Market Survey de Freddie Mac, semana del 29 de octubre de 2026. Datos nacionales de reventa de la National Association of Realtors y del índice S&P CoreLogic Case-Shiller. Datos de casas nuevas de la Oficina del Censo de EE. UU. y HUD, vía FRED. Datos locales de MLSListings, Inc. Esta es información general, no asesoría financiera. Soy agente de bienes raíces, no prestamista ni asesor financiero. Hable con un prestamista sobre su situación.
Fuentes
- Freddie Mac, Primary Mortgage Market Survey (week of October 29, 2026)
- National Association of Realtors, Existing-Home Sales, September 2026 (October 13, 2026) and annual median existing-home prices, 2021 to 2025
- U.S. Census Bureau and HUD, Median Sales Price of New Houses Sold for the United States (MSPUS), via FRED
- Freddie Mac 30-year fixed rate (MORTGAGE30US), via FRED
- S&P CoreLogic Case-Shiller U.S. National Home Price Index (CSUSHPINSA), via FRED, through August 2026
- MLSListings, Inc., median sale price by year, Monterey County and Santa Cruz County residential, January 2021 to September 2026
- U.S. Census Bureau, Nearly 40% of U.S. Homeowners Did Not Have a Mortgage in 2024 (January 2026)
- FHFA National Mortgage Database, outstanding mortgage rates, Q4 2025 (via Wolf Street, March 2026)